2026-10-22 · 김창훈 가맹거래사
명륜진사갈비 과징금 발표, 가맹본부 대출 알선 기재 점검법
명륜진사갈비 과징금 사례는 가맹점 자금지원 투명성 위반을 경고한다.
- 과징금 총액: 148억 7,200만 원
- 대출 규모: 2,983억 원
부당지원 및 가맹사업법 위반 동시 적용: 특수관계 대부업체를 통한 2,983억 원 규모의 대출 지원 구조 미공개로 공정거래법과 가맹사업법 동시 제재(과징금 총 148억 7,200만 원, 2026.09.28 기준).
금리 적정성 너머의 '투명성' 쟁점: 대출 금리가 시장 수준인지 여부와 무관하게, 가맹계약과 대출계약의 연계성 및 특수관계 여부를 은폐·축소한 행위 자체가 기만적 정보제공으로 판단됨.
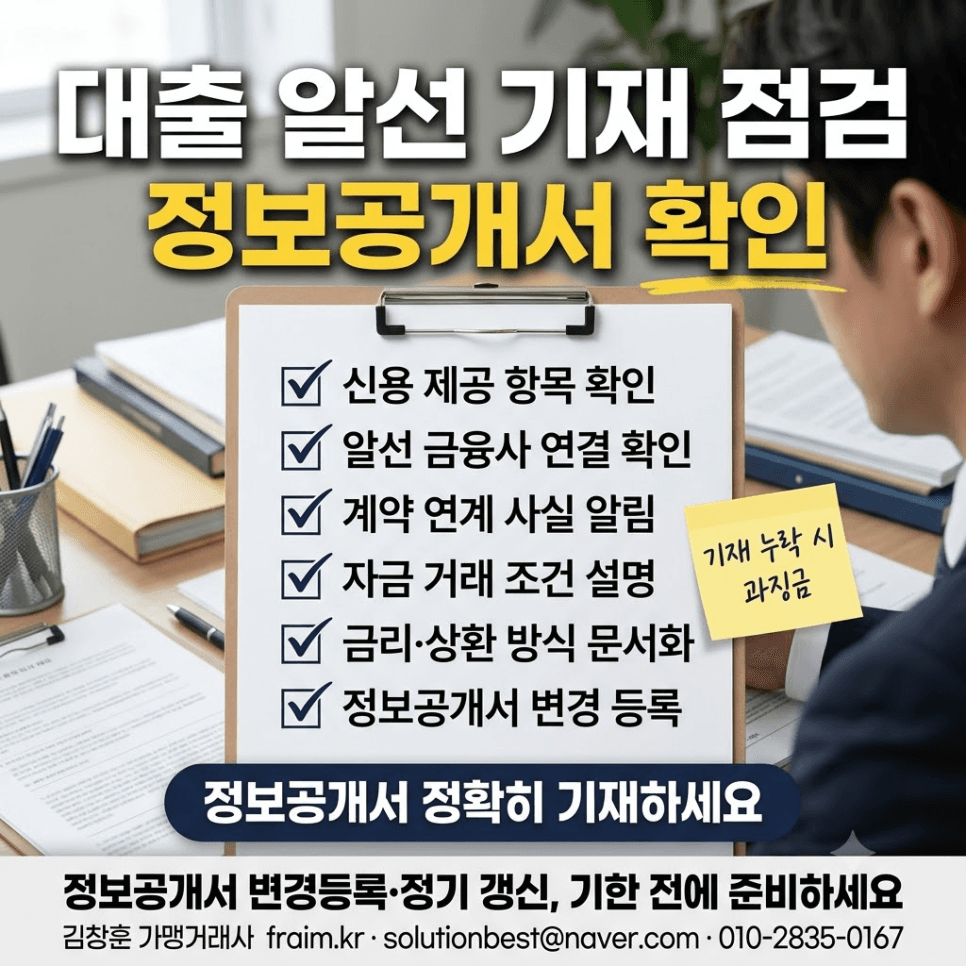
- 컴플라이언스 동기화 필수: 창업 자금 지원 제도 신설 및 변경 시, 내부 기안과 동시에 정보공개서(신용 제공 및 알선 항목)와 가맹계약서 문구를 즉각 연동하는 프로세스 구축 필요.
가맹본부의 폭발적인 성장을 견인하는 가장 강력한 무기 중 하나는 '창업 자금 지원'입니다. 공격적인 점포 전개를 위해 본부가 직접, 혹은 연계된 금융사를 통해 가맹희망자에게 초기 자금을 융통해 주는 전략은 실무에서 매우 빈번하게 활용됩니다. 이 과정에서 많은 가맹본사 대표님과 실무 총괄자들은 "가맹점주의 부담을 덜어주는 혜택이자 선의의 지원이니 법적으로 큰 문제가 없을 것"이라는 위험한 착각에 빠지곤 합니다.
하지만 그 자금의 출처가 어디인지, 대출 구조가 어떻게 얽혀 있는지, 그리고 이 사실을 가맹희망자에게 법적 요건에 맞춰 알렸는지가 투명하게 증명되지 않는다면, 회사를 키운 핵심 동력이 하루아침에 기업의 존립을 흔드는 거대한 제재 요인으로 돌아옵니다. 가맹본부 컴플라이언스 체계를 다수 자문해 온 실무 관점에서, 2026년 9월 28일 공정위가 발표한 '명륜당(명륜진사갈비)'의 제재 사례는 모든 가맹본부가 뼈아프게 복기해야 할 교과서적인 리스크를 담고 있습니다.
선의의 지원이라는 항변, 왜 법의 문턱을 넘지 못하는가
공정위 발표에 따르면 명륜당 측에 부과된 과징금은 총 148억 7,200만 원에 달하며, 법인과 회장이 검찰에 고발 조치되었습니다. (발표 기준 잠정 금액이며, 회사 측은 가맹점 지원 목적이었음을 소명하기 위해 법원에서 다투겠다는 입장을 밝힌 상태입니다.) 이 막대한 징계는 두 가지 법률 위반이 결합된 결과입니다. 부당지원행위에 따른 공정거래법 위반(104억 7,200만 원)과 정보공개서 기재 누락에 따른 가맹사업법 위반(44억 원)입니다.
먼저 공정위가 정조준한 자금의 흐름을 짚어볼 필요가 있습니다. 본부는 2021년 12월부터 2026년 4월까지 회장 일가가 지배하는 대부업체 14곳에 누적 2,983억 원을 연 2.3% 또는 4.6%라는 이례적으로 낮은 금리로 대여했습니다. 공정위가 산정한 당시 정상 금리는 연 8.73~13% 수준이었습니다. 정상 금리를 적용했을 때 발생했어야 할 이자 약 316억 원 중 실제 지급된 이자는 약 99억 원에 불과했고, 공정위는 그 차액인 약 217억 원을 특수관계인에 대한 부당 지원 금액으로 판단했습니다. 여기에 점주가 대출을 연체할 경우 본부가 이를 대신 갚기로 한 대위변제 약정까지 존재했습니다. 기존에 대부업법 위반 의혹이 검찰에서 불기소 처분된 적이 있으나, 이번 공정위의 제재는 공정거래법 제45조 제1항 제9호(특수관계인에 대한 부당한 이익 제공 금지)를 엄격히 적용한 완전히 다른 차원의 압박입니다.
핵심은 금리가 아닌 '구조의 은폐'에 있다
실무진이 가장 주목해야 할 대목은 가맹사업법 위반에 해당하는 44억 원의 과징금 발생 사유입니다. 가맹본부는 이토록 방대한 규모의 대출을 가맹희망자에게 알선하면서도, 정작 정보공개서의 '신용 제공 및 알선 내역' 항목에는 '해당사항 없음'으로 기재했습니다. 대부업체의 실소유주가 회장 일가라는 특수관계 사실은 물론, 가맹계약과 대출계약이 실질적으로 연계되어 있다는 핵심 정보를 누락한 것입니다.
가맹사업법 제9조 제1항은 가맹희망자의 계약 체결이나 유지에 중대한 영향을 주는 사실을 은폐하거나 축소하는 기만적 정보제공을 엄격히 금지하며, 제35조 제1항은 이를 과징금 부과 대상으로 명시하고 있습니다. 현장 분쟁조정 경험이 풍부한 공정위 등록 가맹거래사의 시각에서 볼 때, 공정위의 이 같은 판단은 명확한 시그널을 줍니다. 본부가 제공하는 대출의 금리가 시중보다 낮아 점주에게 유리했느냐는 핑계에 불과하다는 것입니다. 공정위는 가맹희망자가 자신의 채무 구조와 본사-금융사 간의 이해관계를 정확히 인지한 상태에서 계약을 체결했는지를 묻고 있습니다. 동일한 자금 구조라도 공정거래법은 '계열사 간의 부당 지원'을 타격하고, 가맹사업법은 '가맹희망자에 대한 기만'을 타격하는 양동 작전이 전개된 셈입니다.
제3의 금융기관을 단순 연결만 해주는 경우에도 정보공개서에 기재해야 합니까?
금융기관이 본부나 대표이사(특수관계인)와 지분, 임원 구성, 혹은 대위변제 약정으로 얽혀 있다면 단순한 '소개'가 아닙니다. 가맹계약과 대출계약이 실질적으로 연계되어 조건부로 작동한다면, 이는 신용 제공 및 알선에 해당하므로 반드시 계약 체결 전 서면(정보공개서)으로 그 구조와 조건을 명확히 밝혀야 합니다.
이미 점포 확장 목적으로 자금 지원 제도를 운영 중이나 정보공개서에는 누락된 상태입니다. 어떻게 대처해야 합니까?
즉시 가맹계약서와 실제 운영 중인 대출 지원 제도의 정합성을 점검해야 합니다. 알선하는 금융사와의 특수관계 여부를 파악하고, 금리, 상환 방식, 연체 시 처리 기준을 명문화한 뒤, 기한 내에 정보공개서 변경등록을 완료하여 법적 공백을 차단하는 것이 최우선입니다.
대출 금리를 정상적인 시중 금리 수준으로 맞추면 공정위의 제재를 피할 수 있습니까?
피할 수 없습니다. 공정위가 문제 삼는 것은 '금리의 높낮이' 이전에 '구조의 투명성'입니다. 금리를 시장 기준에 맞춘다 해도, 자금의 출처와 가맹본부-금융사 간의 관계를 정보공개서에 사실대로 적지 않으면 가맹사업법상 허위·기만적 정보제공 행위로 무거운 제재를 받게 됩니다. 자금 지원 제도 자체가 불법이 아니라, 제도를 운영하면서 정보공개 의무를 방기하는 것이 불법입니다.
급성장하는 프랜차이즈 가맹본부는 현장의 영업 속도를
가맹거래사 김창훈 사무소의 법률자문에서 계약서와 가맹 리스크를 점검해 보세요.