2026-10-18 · 김창훈 가맹거래사
가맹본부가 받는 리베이트, 정보공개서에 적어야 할까요?
리베이트·판매장려금, 정보공개서에 빠뜨리면 2억 + 과징금이…
가맹본부 담당자라면 ‘우리 본부는 리베이트를 받지 않는다’는 안일함에 빠지기 쉽다. 실제 현장에서는 납품업체와의 장려금·리베이트 계약이 존재함에도 불구하고, 정보공개서 제6호 ‘리베이트·판매장려금’ 항목에 한 줄도 기재하지 않아 과징금 2억 100만원을 물은 사례가 그대로 증거다(공정위 2023서가1911, 2026‑05‑29).
왜 이렇게 위험한가?
가맹사업법 시행령 별표 1 제6호 가목 3) “판매장려금·리베이트 등 그 명칭에 관계없이 그 합계액을 기재”라는 규정은 단순 형식이 아니라, 가맹사업의 투명성을 확보하고 가맹점주에게 불공정한 비용 전가를 방지하기 위한 핵심 장치다. 2024년 공정위 서면 실태조사에서 200개 본부 중 46개가 리베이트·장려금을 받는다고 답한 점을 보면, ‘소수’가 아니라 절반에 육박하는 비율이 해당 의무를 회피하고 있음을 알 수 있다.
1️⃣ 행정·법리 배경: ‘합계액’만 적으면 되는가?
- 시행령 별표 1 제6호 가목 3): 명칭과 관계없이 합계액을 기재
- 시행령 제8조 제2항 제2호: 지원·장려금의 조건을 구체적으로 명시
- 가맹사업법 제9조 제1항 제2호: 허위·기만적 정보제공 시 위반
- 가맹사업법 제33조: 시정조치(보완·정정 명령 등)
- 가맹사업법 제35조: 과징금 – 관련매출액의 2% 이하(산정 어려울 경우 5억원 이하)
- 가맹사업법 제11조 제2항 제12호(2024‑01‑개정): 계약서에 공급가격 산정방식 기재 의무
핵심 – ‘리베이트’·‘협찬금’·‘물류비 환급’ 등 명칭이 달라도 전체 금액을 제6호에 넣어야 한다. 한 줄이라도 누락하면 ‘기만적 정보제공’으로 판단돼 과징금·등록취소 위험이 실존한다.
2️⃣ 실무 방어 라인: 단계별 체크포인트
① 계약·정산 단계
- 납품업체와 체결한 모든 장려·리베이트 계약을 리스트업한다.
- 계약서에 지급 기준·조건·시점을 명확히 기록하고, 정산 내역과 대조한다.
- 계약서에 **공정위가 요구하는 ‘합계액’**이 명시돼 있지 않더라도, 내부 정산표에 총액을 산출해 두어야 한다.
② 정보공개서 작성 단계
- 리베이트·판매장려금: 별표 1 제6호 가목 3) / 전체 합계액** (예: 2023년 1,200 만원)
- 점포 지원·판촉 지원: 별표 1 제8호 마목(지원) / 나목(판촉) / 지원 조건·대상·금액을 구체적으로 열거
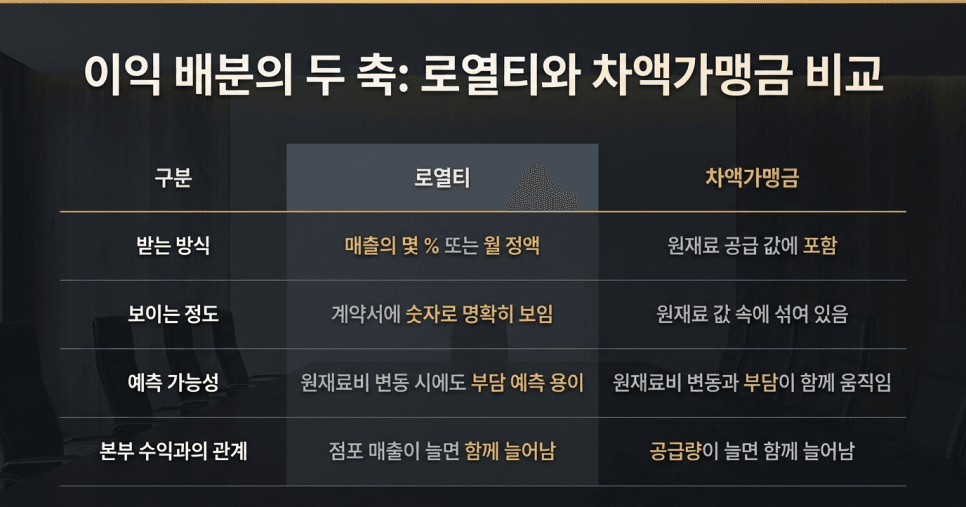
- 차액가맹금: 별표 1 제5호 나목 2) / 가맹점당 평균 지급액·매출 대비 비율(예: 평균 3 %, 매출 5 % 대비)
주의 – ‘지원·판촉’은 리베이트와 구분해 각각 다른 항목에 기재한다. 하나의 문단에 섞어 적으면 전부 무효가 된다.
③ 영업·상담 자료와의 일관성
- 영업 담당자가 “조건 없이 모두에게 장려금을 지급한다”는 식으로 설명하면 조건부 지원을 무조건 제공한 것으로 오인돼 시행령 제8조 제2항 제2호 위반이 된다.
- 모든 영업·홍보 문구를 정보공개서에 기재한 내용과 동일한 문구로 통일한다.
④ 차액가맹금 관리
- 2019‑01‑01 이후 시행된 별표 1 제5호 나목 2) 의무에 따라 계약서에 공급가격 산정 방식을 명시(가맹사업법 제11조 제2항 제12호).
- 가맹점주와 합의서·증빙을 별도 보관한다. 대법원(2026‑01‑15, 2024다294033) 판결은 차액가맹금도 ‘가맹금’에 포함돼 구체적 합의가 없을 경우 부당이득 반환 청구가 가능하다고 명확히 했다.
3️⃣ 실무 체크리스트 (점검용)
- 리베이트·장려금 전체액을 별표 1 제6호 가목 3) 에 기재: 계약서·정산표와 대조 / 명칭 상관 없이 포함
- 점포 지원·판촉 조건·금액을 별표 1 제8호에 명시: 영업·마케팅 정책서 검토 / 조건부 지원은 구체적으로 기술
- 차액가맹금 산정방식·합의가 계약서에 포함: 계약서 조항 검토 / 2024‑01‑개정 반영 여부 확인
- 영업·상담 자료와 정보공개서 문구 일치: 홍보물·프레젠테이션 교차 검토 / ‘조건 없이 전부 지급’ 표현 금지
- 공정위 서면 실태조사 대비 최신 데이터 반영: 2024 년 실태조사 결과(46/200)와 자체 현황 비교 / 조사 전 사전 점검 권고
## 가맹본부 실무 핵심 Q&A
### 1. “리베이트는 별도 회계처리하고, 정보공개서엔 넣을 필요가 없나요?”
답변 – 회계 처리와 별개로, 가맹사업법은 ‘합계액’만을 요구한다. 명목이 다르더라도 ‘리베이트·판매장려금’ 항목에 반드시 포함해야 하며, 누락 시 과징금·시정조치 대상이 된다.
### 2. “조건부 지원을 ‘목표 매출 달성 시 지급’이라고만 적으면 충분한가요?”
답변 – 지원 조건을 구체적으로 명시해야 한다. 목표 매출, 지급 시점, 지급 비율 등 상세 항목을 모두 열거하지 않으면 기만적 정보제공으로 판단된다.
### 3. “차액가맹금은 가맹점주와 별도 협의가 없으면 자동으로 가맹금에 포함되지 않나요?”
답변 – 대법원(2026‑01‑15, 2024다294033) 판결에 따르면, 차액가맹금도 ‘가맹금’에 포함돼 구체적 합의가 없을 경우 부당이득 반환 청구가 가능하다. 계약서에 산정 방식과 합의 내용을 반드시 기록하라.
### 4. “과징금은 매출액 기준 2% 이하라면 무시해도 될까요?”
답변 – 과징금은 **최대 매출액의 2%**이지만, 산정이 어려운 경우 5억원 이하가 적용될 수 있다. 실제 과징금 2억 100만원(2023서가1911) 사례처럼, 매출액이 작아도 충분히 큰 금액이 부과된다. 사전 점검을 소홀히 하면 재정적 충격이 클 수 있다.
마무리: 지금 바로 점검하고 위험을 차단하라
정보공개서에 누락된 한 줄이 2억 이상의 과징금과 기업 이미지 손상을 초래한다. 위 체크리스트와 Q&A를 활용해 계약·정산·공개 전 과정을 재점검하고, 필요 시 전문가와의 사전 검토를 받는 것이 최선 방어책이다.
FRAIM에서는 가맹본부 전담 변리·법률팀이 계약서·정보공개서·영업·마케팅 자료를 종합적으로 진단한다. 지금 바로 진단 신청을 통해 위험 요소를 체계적으로 제거하고, 가맹점주와의 신뢰 기반을 강화하십시오.
▶︎ 진단·점검 신청 → https://fraim.kr/?utm_source=naver_blog&utm_medium=insights_page&utm_campaign=224441863283#tools
현장에서 수백 건의 가맹분쟁을 조정하고, 공정위 조사 대응을 담당한 가맹거래사의 시각에서 전하는 실무 지침입니다.