2026-09-10 · 김창훈 가맹거래사
"배달비·부가세에도 로열티 3%"... '요아정' 점주들, 본사 상대 집단소송 나선 이유
총매출 정의 미비가 로열티 부담을 크게 늘립니다.
- 청구액: 1인당 1백만원, 총 2천9백만원(29명).
- 사건일: 2024년 2월, 서울동부지방법원.
1. 현장의 함정, “총매출” 정의가 사라진 순간
총매출 정의가 모호하면 로열티 3% 부담이 크게 늘어납니다.
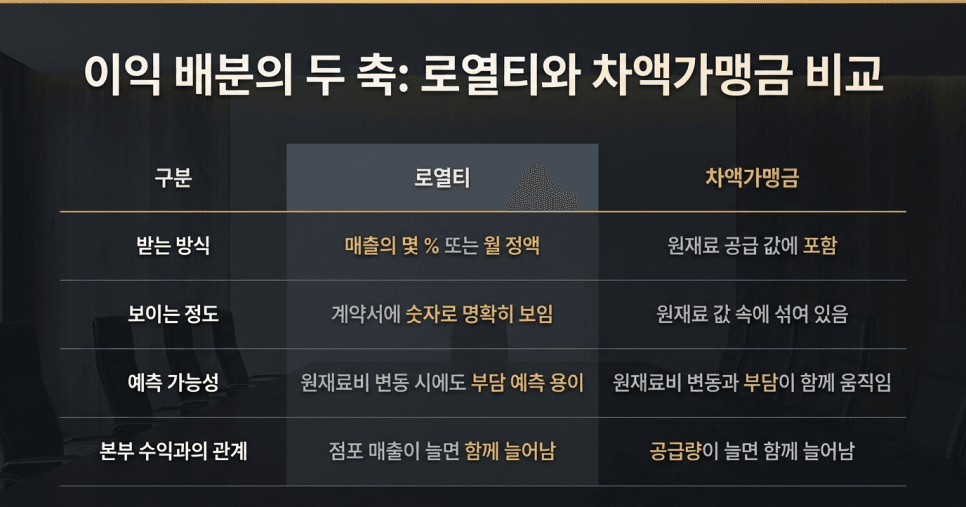
가맹점주가 월말에 받아보는 정산표. 숫자를 눈으로 훑으며 “로열티 3 % = 매출 × 0.03”이라는 식을 머릿속에 그려본 적이 있습니까? 그런데 그 매출에 부가가치세와 배달앱 수수료까지 얹혀 있다면, 같은 3 % 이지만 실질적인 부담은 크게 달라집니다. 배달비·부가세에도 로열티 3%가 적용될 수 있습니다.
요아정(요거트 아이스크림) 가맹본부와 전·현직 가맹점주 29명이 2024 년 2 월, 서울동부지방법원에 부당이득 반환 청구 소송을 제기한 사건은 바로 이 “총매출”의 범위가 불명확하게 설정된 데서 비롯되었습니다.
청구액: 1인당 1 백만원, 총 2 천9 백만원(29 명).
핵심 쟁점: 매출액 산정에 부가가치세·배달비를 포함할 것인가.
배경: 2023 년 대법원은 차액가맹금(본사가 실제 구매한 가격과 가맹점에 적용한 가격 차이) 반환을 명령한 바 있어, 로열티·가맹금 산정 기준에 대한 민감도가 급격히 상승하고 있습니다.
요아정 가맹계약서에 명시된 “총매출액의 3 %”는 범위에 대한 명확한 정의가 부재합니다. 이 작은 문구 하나가 가맹본부와 가맹점주 사이에 거대한 금전적 격차를 만들고 있다는 점, 오늘 바로 짚어보겠습니다.
2. 행정·법리적 배경과 실무 방어 전략
2‑1. 가맹사업법이 보는 “계속가맹금”
가맹사업법 제12조는 **“가맹금”**에 가입비·교육비 등 일회성 대가뿐 아니라 로열티·차액가맹금 같은 정기적·계속적 대가를 포함한다고 규정합니다. 여기서 “매출액”이란 실제 영업활동을 통해 발생한 순수 매출을 의미합니다.
- 부가가치세는 국가에 납부하는 세금으로, 매출액에 포함되지 않는 것이 원칙(법령 해석 및 공정위 가이드).
- 배달비는 배달 용역에 대한 외부 비용이며, 매출에 포함시키는 경우는 배달 서비스가 본사와 계약된 경우에 한함.
2‑2. 공정위·법원의 판례 흐름
- 하남돼지집(하남에프앤비) 사건: 순매출 = POS 매출 + 배달 매출(배달앱 수수료 포함) → 2 % 로열티 / 배달 매출을 매출에 포함시키는 관행이 전업계에 퍼져 있음을 시사
- 대법원 차액가맹금 반환 판결(2023): 합의 없는 차액가맹금은 반환 의무 / 로열티·차액가맹금 산정 기준이 불명확하면 전면 재검토 위험
- 요아정 집단소송(2024): 현재 진행 중(예정) / 매출 정의와 차액가맹금 산정 방식이 법리 검토 대상
2‑3. 실무 방어 로드맵
계약서 “매출 정의” 조항 보강
- “총매출액”에 부가가치세 제외·배달비(본사와 직접 계약된 경우 제외) 명시.
- 계약서 부록에 매출 산정 시 사용되는 전표·영수증 양식을 표준화하고, 가맹점주에게 사전 고지.
정산 프로세스 투명화
- 매월 정산서에 **‘순매출(부가가치세·배달비 차감)’**과 **‘부가가치세·배달비 내역’**을 별도 열로 구분.
- 내부 감사팀이 **‘매출 산정 검증 체크리스트’**를 활용해 매출 포함 항목을 사전 검증.
차액가맹금 산정 기준 재정립
- 계약서에 *“본사의 실제 구매가격을 기준으로 차액가맹금을 산정한다.”*는 문구를 삽입.
- 시중 유통가격이 아닌 공인된 원자재 구매가격표를 기준으로 하여, 5 % 이하라는 “비율”이 아니라 구체적 금액을 명시.
위험관리·분쟁예방 교육
- 가맹본부 영업·재무 담당자를 대상으로 ‘가맹계약 해석·법적 위험’ 워크숍을 연 2 회 이상 진행.
- 가맹점주와 정기적인 **‘계약·정산 설명회’**를 개최해 현장의 이해도를 높이고, 사전 이의를 최소화.
3. 가맹본부 실무 핵심 Q&A
총매출 정의는 어떻게 해야 할까요?
계약서에 ‘총매출액’ 조항을 명확히 하여 부가가치세와 배달비는 제외하도록 명시합니다. 또한 매출 산정 시 사용되는 전표·영수증 양식을 부록에 첨부하고, 가맹점주에게 사전 고지하면 분쟁을 예방할 수 있습니다.
부가가치세가 매출에 포함돼 있나요?
부가가치세는 국가에 납부되는 세금으로, 가맹사업법상 “매출액”에 포함되지 않아야 합니다. 계약서에 “총매출액(부가가치세·세금 제외)”라고 명확히 적어 두면 추후 분쟁을 예방할 수 있습니다.
배달앱 수수료는 로열티 산정에 포함돼야 할까요?
배달비는 배달 용역에 대한 비용이며, 본사와 별도 계약을 체결한 경우가 아니라면 순매출에 포함시키지 않는다.
가맹거래사 김창훈 사무소의 법률자문에서 계약서와 가맹 리스크를 점검해 보세요.